
Ecoeficiência: Como Reduzir Água, Energia, Resíduos e Custos na Mesma Estratégia
Reduzir consumo de água, energia e materiais e reduzir custo operacional não são dois projetos: são o mesmo projeto, visto por lentes diferentes. Este guia mostra como montar a equação de ecoeficiência, quais indicadores ambientais e financeiros medir juntos, como priorizar iniciativas por impacto e retorno, como evitar o efeito rebote e o que fazer nos primeiros 90 dias.
Existe uma conversa que se repete em quase toda empresa que começa a olhar para sustentabilidade: alguém propõe reduzir consumo de água ou energia, e a área financeira escuta aquilo como despesa nova. É um mal-entendido caro, porque na maior parte dos casos o que está sendo proposto é justamente o contrário — deixar de pagar por algo que a operação consome e não converte em valor. Ecoeficiência é o nome dessa ponte: ela organiza a redução de impacto ambiental como uma decisão de produtividade, com número no numerador e número no denominador.
O conceito nasceu no meio empresarial, não no ambiental. A formulação clássica descreve ecoeficiência como produzir bens e serviços competitivos, que atendam necessidades reais e elevem qualidade de vida, reduzindo progressivamente a intensidade de recursos e o impacto ecológico ao longo de todo o ciclo de vida. Repare que não há renúncia embutida: não se fala em produzir menos, e sim em produzir com menos insumo físico por unidade de valor.
Essa distinção é o que separa um programa que sobrevive ao segundo trimestre de um que morre na primeira revisão de orçamento. Quando a ecoeficiência é apresentada como sacrifício, ela disputa espaço com metas comerciais e perde. Quando é apresentada como intensidade de recurso por real faturado, ela entra na mesma planilha que todo mundo já acompanha — e passa a ser defendida pelas pessoas que controlam o caixa.
💡 O maior erro dos founders: tratar consumo de água, energia e material como custo fixo da operação. Quase nunca é fixo. É um custo variável mal medido, que cresce por acúmulo de pequenas decisões — e cada real desperdiçado ali sai da margem exatamente como sairia de uma venda perdida.
O que é ecoeficiência e por que ela reduz custos?
Ecoeficiência é uma razão entre valor entregue e recurso físico consumido para entregá-lo. O numerador pode ser receita líquida, unidades produzidas, pedidos atendidos, refeições servidas, clientes ativos ou qualquer medida que represente honestamente o que a empresa entrega. O denominador é o consumo material: metros cúbicos de água, quilowatts-hora de energia, toneladas de matéria-prima, quilos de resíduo gerado. Melhorar a ecoeficiência significa aumentar essa razão — e há apenas dois caminhos, entregar mais com o mesmo insumo ou entregar o mesmo com menos insumo.
A razão pela qual isso reduz custo é quase aritmética. Todo recurso no denominador foi comprado: a água tem tarifa, a energia tem fatura, o material tem nota fiscal e o resíduo tem custo de coleta, transporte e destinação — além de embutir o valor do insumo que foi pago e virou perda. Reduzir o denominador é, literalmente, reduzir desembolso. A diferença em relação a um corte de custo tradicional é que aqui não se corta capacidade nem qualidade: corta-se a parcela de recurso que nunca chegou a virar produto.
Há ainda um efeito de segunda ordem que costuma ser subestimado. Consumo elevado quase sempre é sintoma de processo instável: vazamento indica manutenção atrasada, pico de energia indica equipamento operando fora do ponto ideal, excesso de resíduo indica falha de especificação, retrabalho ou compra mal dimensionada. Perseguir intensidade de recurso funciona, na prática, como um detector de problemas operacionais que a contabilidade sozinha não enxerga, porque ela agrega tudo em uma linha de despesa.
Água
Captação, tratamento, uso em processo, limpeza e descarte de efluente. O custo real de um metro cúbico é a soma da tarifa de entrada, da energia gasta para bombear e aquecer, dos químicos de tratamento e da tarifa de esgoto na saída — quase sempre o dobro do que aparece na conta de água.
Energia
Motores, climatização, iluminação, refrigeração, servidores e ar comprimido. É o recurso com maior número de oportunidades de ganho rápido, porque a maioria das instalações opera com setpoints herdados que ninguém revisou desde a inauguração.
Materiais
Matéria-prima, embalagem, consumíveis e insumos indiretos. Cada ponto percentual de perda de material carrega junto toda a energia, água e transporte já investidos naquele insumo — por isso perda de material é a mais cara das ineficiências.
Resíduos
Geração, segregação, armazenamento, transporte e destinação final. Resíduo é insumo comprado que virou passivo: paga-se para adquiri-lo, paga-se para descartá-lo e ainda se assume responsabilidade legal sobre a destinação.
Vai criar uma startup de operações sustentáveis, medição de consumo ou gestão de resíduos?
É um dos raros mercados em que o comprador tem justificativa financeira imediata para contratar: telemetria de água e energia, detecção de vazamento, rastreabilidade de resíduo, gestão de insumos e relato ambiental automatizado pagam-se com a própria economia gerada. A exigência de clientes, bancos e cadeias de suprimento vem por cima e acelera a decisão.
O que trava a maior parte dessas ideias não é demanda: é sair da hipótese e chegar a um produto que meça o que importa e prove o retorno para o cliente. É exatamente isso que a aceleração da Shinier estrutura, com método, ferramentas e um sócio de tecnologia ao lado.
Como relacionar valor econômico a água, energia, materiais e resíduos?
O primeiro passo é escolher a unidade funcional — a medida de valor que vai no numerador. Ela precisa ser estável, auditável e reconhecida pela operação. Em indústria costuma ser tonelada ou unidade produzida; em serviços, cliente atendido ou ordem executada; em software, usuário ativo ou milhar de requisições. Receita líquida funciona como denominador universal para comparação externa, mas tem um defeito conhecido: variações de preço melhoram o indicador sem que nada tenha mudado fisicamente. Por isso o ideal é acompanhar as duas versões, uma física e uma financeira.
O segundo passo é levantar o custo total de cada recurso, e não apenas a tarifa. Água carrega bombeamento, aquecimento, tratamento e esgoto. Energia carrega demanda contratada, multa por fator de potência e horário de ponta. Material carrega frete, armazenagem, perda de processo e obsolescência. Resíduo carrega coleta, transporte, destinação e o valor do insumo original que se perdeu. Quando esse custo cheio aparece, muita iniciativa que parecia marginal passa a ter retorno em poucos meses.
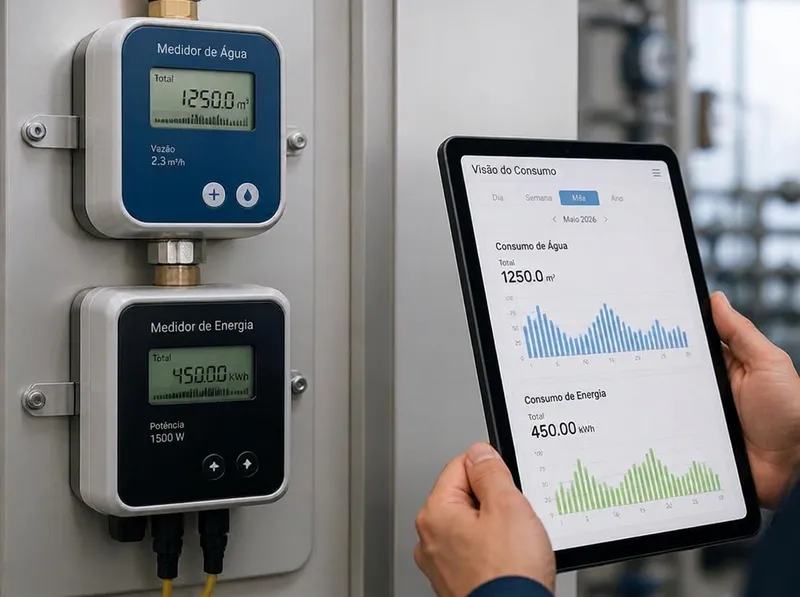
O terceiro passo é ligar consumo a processo. Uma fatura mensal agregada não permite agir; ela apenas informa que houve gasto. Submedição por área, por linha ou por equipamento crítico transforma o número em decisão, porque revela onde o consumo acontece e em que condição operacional ele dispara. Não é preciso instrumentar tudo: medir os poucos pontos que respondem pela maior parte do consumo já resolve a maior parte do problema de diagnóstico.
Quais indicadores ambientais e financeiros devem ser medidos juntos?
O erro estrutural mais comum é manter dois painéis paralelos: um ambiental, cuidado pela área de sustentabilidade, e um financeiro, cuidado pelo controle. Enquanto forem dois, a discussão será sempre sobre prioridades concorrentes. O que resolve é uma única tabela em que cada linha traz o indicador físico, o indicador de intensidade e o valor monetário correspondente. Os padrões de relato de energia, água e resíduos oferecem as definições prontas — usá-las desde o início evita medir por dois anos e descobrir depois que o número não é comparável.
| Indicador físico | Indicador de intensidade | Leitura financeira |
|---|---|---|
| Consumo total de energia (kWh) por fonte | kWh por unidade produzida e por real de receita | Custo de energia por unidade, demanda contratada e exposição a reajuste tarifário |
| Captação e consumo de água (m³), com origem | m³ por unidade produzida e por colaborador | Custo cheio de água mais esgoto, energia de bombeamento e químicos de tratamento |
| Entrada de materiais e taxa de perda de processo | Quilos de insumo por unidade entregue | Valor do material perdido somado ao custo de transformação já incorrido |
| Resíduos gerados por tipo e destinação | Quilos de resíduo por unidade e taxa de desvio de aterro | Custo de coleta e destinação, menos receita de materiais recuperados |
| Emissões associadas ao consumo energético | kg CO₂e por unidade funcional | Exposição a precificação de carbono e a requisitos de clientes na cadeia |
| Horas de parada por falha em utilidades | Paradas por mil horas de operação | Custo de ociosidade, retrabalho e perda de material em processos interrompidos |
Três regras tornam essa tabela confiável. A primeira é ter uma linha de base honesta, com pelo menos doze meses de histórico, para que sazonalidade não seja confundida com melhoria. A segunda é registrar sempre o consumo absoluto ao lado da intensidade, porque crescer 40% e melhorar a intensidade em 10% significa consumir mais em termos absolutos. A terceira é ter um dono nomeado por indicador — normalmente quem já responde pelo custo correspondente, e não a área ambiental.
Como priorizar iniciativas por impacto e retorno?
Toda empresa que faz um bom diagnóstico termina com uma lista longa demais para o caixa e para o tempo disponível. Priorizar bem significa cruzar três eixos: quanto impacto ambiental a ação evita, quanto dinheiro ela devolve e quanto esforço exige para sair do papel. A sequência que funciona é começar pelo retorno rápido de baixo investimento, usar a economia gerada para financiar as ações estruturais e manter o que é caro e pouco efetivo fora do plano até que haja evidência melhor.
Ganho imediato
Correção de vazamentos, revisão de setpoints de climatização e ar comprimido, desligamento programado fora do turno, ajuste de horários de operação e segregação correta de resíduos. Custam pouco ou nada, aparecem na fatura seguinte e criam a credibilidade necessária para aprovar o resto do plano.
Retorno estrutural
Troca de motores e iluminação, inversores de frequência, reúso de água de processo, recuperação de calor, automação de utilidades e redesenho de embalagem. Exigem investimento, mas têm payback calculável e vida útil longa — devem ser financiados com a economia da primeira onda.
Transformação
Mudança de matéria-prima, novo processo produtivo, geração própria de energia e redesenho de produto para durabilidade e reparo. São decisões de estratégia, com horizonte de anos, que só devem entrar quando a casa já estiver medida e o desperdício óbvio já tiver sido eliminado.
Como evitar que eficiência gere efeito rebote?
Efeito rebote é o fenômeno em que a eficiência barateia o uso de um recurso e, ao barateá-lo, estimula mais uso. Trocar a iluminação por lâmpadas mais eficientes e, em seguida, deixar tudo aceso a noite inteira porque agora "consome pouco" é o exemplo doméstico. Na operação, ele aparece quando a economia obtida em um processo é imediatamente reinvestida em mais capacidade sem revisão, quando o servidor mais eficiente vira desculpa para não otimizar consulta nenhuma, ou quando o reúso de água permite ampliar uma etapa que talvez nem precisasse existir.
O rebote não é argumento contra eficiência — é argumento contra medir apenas intensidade. Um programa que só olha consumo por unidade produzida pode exibir melhora contínua enquanto o consumo absoluto sobe ano após ano. Como boa parte dos impactos ambientais e dos custos é absoluta, e não relativa, essa leitura otimista mascara exatamente o que precisava ser controlado.
- Defina meta de consumo absoluto ao lado da meta de intensidade, e reporte as duas sempre juntas.
- Antes de comemorar um ganho, compare o consumo total do período com o mesmo período anterior.
- Trave a capacidade liberada: se uma melhoria libera folga, decida explicitamente o que fazer com ela.
- Direcione parte da economia para o próximo projeto de eficiência, não apenas para expansão de uso.
- Reavalie a especificação antes de otimizar: às vezes a etapa mais eficiente é a que deixa de existir.
- Inclua o consumo estimado na aprovação de qualquer processo, equipamento ou serviço novo.
Exemplo de matriz custo × impacto ambiental
A matriz abaixo é um modelo de trabalho, não um resultado a ser copiado: os valores dependem de tarifa local, escala e processo de cada empresa. O que deve ser copiado é o formato — cada iniciativa avaliada simultaneamente por investimento, impacto ambiental evitado, retorno esperado e prioridade resultante. Preencher essa tabela com dados próprios costuma ser o exercício que finalmente alinha operação, finanças e sustentabilidade em torno da mesma lista.
| Iniciativa | Investimento | Impacto ambiental | Retorno | Prioridade |
|---|---|---|---|---|
| Programa de detecção e reparo de vazamentos de água e ar comprimido | Baixo | Alto | Rápido | 1 — fazer agora |
| Revisão de setpoints e horários de climatização e utilidades | Muito baixo | Médio | Imediato | 1 — fazer agora |
| Desligamento programado de equipamentos fora do turno | Muito baixo | Médio | Imediato | 1 — fazer agora |
| Submedição de energia e água nos pontos críticos | Baixo | Indireto | Médio | 2 — habilitador |
| Segregação e destinação rastreável de resíduos | Baixo | Alto | Médio | 2 — habilitador |
| Substituição de motores e iluminação por versões eficientes | Médio | Alto | Médio prazo | 3 — planejar |
| Reúso de água de processo e recuperação de calor | Alto | Muito alto | Longo prazo | 3 — planejar |
| Geração própria de energia renovável | Muito alto | Alto | Longo prazo | 4 — avaliar depois |
| Troca de matéria-prima por alternativa de menor pegada | Variável | Muito alto | Incerto | 4 — avaliar depois |
Plano de 90 dias para reduzir consumo e desperdício
Noventa dias não bastam para transformar a operação, mas bastam para sair do discurso e chegar ao primeiro resultado verificável — que é o que garante orçamento para o ciclo seguinte. A estrutura de gestão ambiental fornece o esqueleto: contexto, aspectos significativos, objetivos, controle operacional e revisão. O que segue é esse esqueleto comprimido em três blocos de trinta dias.
Dias 1 a 30 — Medir
- Levantar 12 meses de faturas de água, energia, materiais e resíduos.
- Definir a unidade funcional e calcular a linha de base de intensidade.
- Mapear os cinco maiores pontos de consumo e de geração de resíduo.
- Nomear um dono por indicador, dentro da operação.
- Fazer uma caminhada de diagnóstico registrando perdas visíveis.
Dias 31 a 60 — Agir no óbvio
- Executar reparos de vazamento de água e ar comprimido.
- Revisar setpoints, horários e rotinas de desligamento.
- Implantar segregação de resíduos com sinalização e treinamento curto.
- Instalar submedição nos pontos críticos identificados.
- Publicar o primeiro painel com consumo, intensidade e custo lado a lado.
Dias 61 a 90 — Consolidar
- Comparar consumo absoluto e intensidade com a linha de base.
- Quantificar a economia obtida e validá-la com o financeiro.
- Montar a matriz custo × impacto com dados reais da empresa.
- Aprovar a segunda onda financiada pela economia da primeira.
- Fixar rito mensal de revisão com metas absolutas e de intensidade.
Ecoeficiência é gestão, não campanha
A tentação, em qualquer tema ambiental, é começar pela comunicação. Em ecoeficiência esse atalho é especialmente ruim, porque o assunto tem números verificáveis: a conta de água, a fatura de energia, o inventário de materiais e o manifesto de resíduos contam a história real, independentemente do que a página institucional afirme. Empresa que reduziu consumo aparece nos quatro documentos ao mesmo tempo; empresa que apenas comunicou não aparece em nenhum.
O caminho útil é modesto e repetível: medir com o dado que já existe, escolher uma unidade funcional honesta, eliminar primeiro o desperdício visível, financiar as ações estruturais com a economia da primeira onda e revisar todo mês com metas absolutas ao lado das de intensidade. Feito assim, ecoeficiência deixa de ser um capítulo do relatório de sustentabilidade e passa a ser o que sempre foi na prática: operação bem-feita, com o efeito colateral agradável de custar menos e impactar menos.
Referências
- WBCSD. Eco-efficiency and Resource Productivity. É a referência porque foi o conselho empresarial que cunhou e popularizou o termo ecoeficiência como uma equação de negócio, e não como bandeira ambiental: entregar bens e serviços a preços competitivos, satisfazendo necessidades e elevando qualidade de vida, enquanto se reduz progressivamente o impacto ecológico e a intensidade de uso de recursos ao longo do ciclo de vida. É essa formulação que torna o conceito auditável, porque coloca numerador econômico e denominador físico na mesma conta. Conhecer o trabalho do WBCSD sobre produtividade de recursos
- UNEP. Resource Efficiency. É a referência porque amplia a discussão da fábrica para a economia inteira, mostrando como extração, processamento e descarte de materiais respondem por uma parcela dominante das pressões ambientais globais. O acervo do programa ambiental das Nações Unidas ajuda a entender por que eficiência de recursos é hoje critério de competitividade e de acesso a mercado, e não apenas um tema de licenciamento. Ver os materiais do UNEP sobre eficiência de recursos
- GRI. Standards 302, 303 e 306. É a referência porque padroniza exatamente os três denominadores que sustentam qualquer indicador de ecoeficiência: energia (302), água e efluentes (303) e resíduos (306). Adotar a estrutura desses padrões desde cedo evita o retrabalho clássico de medir por dois anos com definições próprias e depois descobrir que o número não é comparável nem aceito por cliente, investidor ou auditor. Consultar os padrões GRI
- ISO 14001. Environmental Management Systems. É a referência porque dá governança ao tema: define contexto, partes interessadas, aspectos e impactos ambientais significativos, objetivos, controles operacionais, monitoramento e ciclos de melhoria contínua. É o que impede que ecoeficiência vire um mutirão pontual e a transforma em um sistema com dono, linha de base, meta e revisão periódica. Consultar a norma ISO 14001
- SCHMIDHEINY, Stephan. Changing Course. É a referência porque é o livro que colocou o conceito no vocabulário empresarial no início dos anos 1990, argumentando que empresas capazes de produzir com menos material e menos energia teriam vantagem estrutural de custo e de mercado. Lido hoje, o texto é útil menos pelos casos e mais pela tese central: o preço dos recursos e das externalidades tende a subir, e quem tiver a menor intensidade física por unidade de receita atravessa melhor esse ajuste.